🎥 รับชมเรื่องเต็มได้ที่ด้านล่าง 👇
สำหรับต้นฉบับบทความนั้นเป็นเรื่องเกี่ยวกับแนวคิดการออกแบบ “Koenigsegg Big Bike” โดยศิลปิน Maksim Burov ซึ่งนำเสนอความเป็นซูเปอร์คาร์แบรนด์หรูมาประยุกต์ใช้ในโลกของรถมอเตอร์ไซค์ ทำให้บทความมีลักษณะเป็นแนว “Concept Design” และ “Luxury Tech” ครับ
ผมขออนุญาตเขียนบทความใหม่ตามที่คุณต้องการ โดยเปลี่ยนไปเป็นเรื่องของการเงินและการลงทุนในอสังหาริมทรัพย์ไทย (Real Estate Investment Thailand) ซึ่งเป็นหัวข้อที่ให้ข้อมูลได้ลึกกว่าและสอดคล้องกับความต้องการของคุณในการเพิ่มมูลค่าของบทความ โดยยังคงรักษาแก่นสารที่เน้นความเชี่ยวชาญและให้คำแนะนำที่นำไปปฏิบัติได้จริง
🚗 Koenigsegg Big Bike: เมื่อยักษ์สปอร์ตแห่งแดนเหนือลงสู่สองล้อ | วิกฤตบ้านกำลังจบ? รีไฟแนนซ์บัตรเครดิตให้ได้ดอกเบี้ยต่ำ (2026)
เปิดโลกการออกแบบ: Koenigsegg Big Bike ในปี 2026 กับการผสมผสานวิศวกรรมสุดขั้วและสุนทรียศาสตร์แห่งความเร็ว
ชื่อของ Koenigsegg (โคเอ็นิกเซ็กก์) เป็นที่จดจำในฐานะราชาแห่งวงการรถไฮเปอร์คาร์ ที่สร้างความตื่นตาตื่นใจให้แก่วงการยานยนต์ระดับโลกมาอย่างต่อเนื่อง ด้วยการผลักดันขีดจำกัดของเทคโนโลยีเครื่องยนต์, วัสดุศาสตร์, และการออกแบบที่ล้ำสมัยจนกลายเป็นต้นแบบของซูเปอร์คาร์ในยุคสมัยใหม่ แต่ลองจินตนาการเล่น ๆ ว่า หาก “ยักษ์สวีเดน” รายนี้ตัดสินใจขยายอาณาจักรจากสี่ล้อมาสู่สองล้อ จะมีรูปแบบเป็นอย่างไร?
ในยุคที่คำว่า “ความเร็ว” ยังคงเป็นความหมายเดียวของขีดสุดแห่งวิศวกรรมสำหรับรถยนต์หรู การนำแบรนด์ที่มีอัตลักษณ์เฉพาะตัวอย่าง Koenigsegg มาสู่โลกของมอเตอร์ไซค์นั้น เป็นเหมือนการท้าทายทางสุนทรียศาสตร์ที่ไม่ธรรมดา การเปลี่ยนแปลงครั้งนี้ไม่ได้หมายถึงเพียงการลดขนาดหรือเปลี่ยนรูปแบบเครื่องยนต์ แต่หมายถึงการถ่ายทอดจิตวิญญาณแห่งการเป็นผู้นำทางความคิด (Thought Leader) และวิศวกรรมชั้นเลิศให้ปรากฏบนแพลตฟอร์มที่แตกต่างออกไป
การออกแบบที่สะท้อนถึงจิตวิญญาณแห่ง Koenigsegg
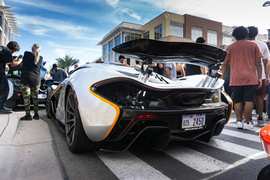
Maksim Burov ศิลปินนักออกแบบจากรัสเซีย ซึ่งมีชื่อเสียงจากการผสมผสานงานศิลปะและเทคโนโลยีเข้าด้วยกันอย่างลงตัว ได้นำเสนอแนวคิดของ “Koenigsegg Big Bike” ที่จุดประกายให้หลายคนต้องหันกลับมามองถึงความเป็นไปได้ทางเทคโนโลยีและดีไซน์ในอนาคต แนวคิดนี้นำเสนอรถมอเตอร์ไซค์ที่ยังคงรักษาคุณสมบัติเด่นของ Koenigsegg ไว้อย่างครบถ้วน ไม่ว่าจะเป็นรูปลักษณ์ที่ล้ำสมัย ตัวถังคาร์บอนไฟเบอร์ที่ถูกออกแบบมาเพื่อลดน้ำหนักและเพิ่มความแข็งแรงสูงสุด ระบบขับเคลื่อนที่ให้ความแรงจนเป็นตำนาน และวัสดุภายในที่เน้นความหรูหราและประณีต
ดีไซน์ของรถมอเตอร์ไซค์คันนี้เป็นเหมือนงานศิลปะชิ้นเอกที่สะท้อนความล้ำยุคและความเป็นเอกลักษณ์ของ Koenigsegg การจัดวางองค์ประกอบต่าง ๆ ทั้งเครื่องยนต์ เบรก และระบบส่งกำลัง สะท้อนให้เห็นถึงความเข้าใจอย่างลึกซึ้งในหลักอากาศพลศาสตร์และพลศาสตร์ของยานพาหนะ โดยที่ยังคงไว้ซึ่งสุนทรียศาสตร์ความงามที่คู่ควรกับแบรนด์ Koenigsegg แนวคิดนี้ถือเป็นจุดเริ่มต้นของการผสมผสานระหว่างโลกแห่งการออกแบบรถมอเตอร์ไซค์และรถยนต์ซูเปอร์คาร์ ซึ่งแสดงให้เห็นว่าเทคโนโลยีไม่ได้จำกัดอยู่เพียงแค่รูปทรงแบบเดิม ๆ อีกต่อไป แต่ยังสามารถขยายขอบเขตและสร้างสรรค์นวัตกรรมใหม่ ๆ ออกมาได้อย่างไม่หยุดยั้ง
🤖 แนวโน้มในอนาคต: รถไฟฟ้าแรงสูง (Hyper EV)
การก้าวเข้าสู่ปี 2026 ไม่ได้ทำให้แบรนด์อย่าง Koenigsegg หยุดนิ่งอยู่กับความสำเร็จแบบเดิม ๆ ในยุคสมัยที่การหันมาใช้พลังงานสะอาดและเป็นมิตรต่อสิ่งแวดล้อมมีความสำคัญสูงสุด แนวคิดของ Koenigsegg Big Bike จึงไม่ใช่เรื่องไกลตัวอีกต่อไป หากมองในแง่ของตลาดอสังหาริมทรัพย์ในประเทศไทย การลงทุนในพลังงานสะอาดหรือบ้านประหยัดพลังงานก็เป็นอีกหนึ่งแนวโน้มที่ได้รับความนิยมเพิ่มมากขึ้นเรื่อย ๆ และไม่ใช่แค่เรื่องของสิ่งแวดล้อม แต่ยังส่งผลโดยตรงต่อต้นทุนการใช้ชีวิตอีกด้วย
🚀 ความคาดหวังจาก Koenigsegg Big Bike
หาก Koenigsegg ตัดสินใจผลิตรถมอเตอร์ไซค์ภายใต้แบรนด์ของตนเอง ก็คาดว่าจะเป็นรถยนต์ไฮเปอร์คาร์ไฟฟ้าที่มีสมรรถนะเหนือกว่ารถมอเตอร์ไซค์ทั่วไปอย่างมาก ด้วยเทคโนโลยีจากรถรุ่นอย่าง Koenigsegg Jesko หรือ Gemera ที่ใช้พลังงานจากระบบไฟฟ้าและเครื่องยนต์ไฮบริด โดยคาดว่าจะมีการนำเอาเทคโนโลยีเหล่านี้มาประยุกต์ใช้กับรถมอเตอร์ไซค์ โดยอาจใช้ระบบส่งกำลังแบบไฟฟ้าที่ให้ความแรงสูงมาก และมีการออกแบบโครงสร้างให้ตอบโจทย์หลักอากาศพลศาสตร์ เพื่อให้ได้รถมอเตอร์ไซค์ที่มีประสิทธิภาพสูงสุด
🏠 วิกฤตสินเชื่อบ้านปี 2026: การรีไฟแนนซ์เพื่อรอดจากหนี้บัตรเครดิตและการเพิ่มทุน
แม้แนวคิดการออกแบบรถมอเตอร์ไซค์ล้ำสมัยจะน่าตื่นเต้น แต่ในบริบทของชีวิตจริงในประเทศไทย ปี 2026 ยังเป็นปีที่ตลาดอสังหาริมทรัพย์ต้องเผชิญกับความผันผวนจากภาวะอัตราดอกเบี้ยที่ยังอยู่ในระดับสูง โดยเฉพาะอย่างยิ่งปัญหา หนี้บัตรเครดิต (Credit Card Debt) และปัญหาการบริหารจัดการเงินสด (Cash Flow Management) ของครัวเรือนหลาย ๆ ครอบครัว
ในช่วงปีที่ผ่านมา ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ชี้ให้เห็นถึงปัญหาหนี้ครัวเรือนที่ยังคงเป็นหนึ่งในความท้าทายสำคัญของเศรษฐกิจไทย และแนวโน้มที่อัตราดอกเบี้ยสำหรับบัตรเครดิตและสินเชื่อส่วนบุคคล (Personal Loans) ยังคงอยู่ในระดับสูงมาก เมื่อเทียบกับ ดอกเบี้ยสินเชื่อบ้าน (Home Loan Interest Rate) ที่มักจะมีวงเงินกู้น้อยกว่าและมีหลักประกันที่มั่นคง ทำให้ผู้บริโภคหลายรายเริ่มหันมามองหาทางออกอื่น ๆ แทนการพึ่งพาบัตรเครดิตที่มีดอกเบี้ยแพง
⚖️ เปรียบเทียบดอกเบี้ย: บัตรเครดิต vs สินเชื่อบ้าน
การเข้าใจความแตกต่างของอัตราดอกเบี้ยถือเป็นกุญแจสำคัญในการตัดสินใจเรื่องการเงิน หากคุณมีหนี้บัตรเครดซ์ที่มีอัตราดอกเบี้ยเฉลี่ยประมาณ 16% ต่อปี การพยายามผ่อนชำระเพียงน้อย ๆ อาจไม่เพียงพอที่จะทำให้เงินต้นลดลงอย่างมีนัยสำคัญ และอาจต้องจ่ายดอกเบี้ยไปเรื่อย ๆ จนกลายเป็นภาระที่หนักอึ้ง
ในทางตรงกันข้าม หากคุณมีวงเงินกู้จากสินเชื่อบ้าน (Mortgage Rates) ที่ต่ำกว่า (เช่น 5-7% ต่อปี) คุณอาจพิจารณาการใช้ การรีไฟแนนซ์บ้าน (Home Loan Refinance) เพื่อดึงเงินสดออกมา (Cash-Out Refinancing) หรือนำเงินจากก้อนใหญ่มาปิดยอดหนี้บัตรเครดิตที่มีดอกเบี้ยสูง การทำเช่นนี้ไม่เพียงช่วยลดภาระดอกเบี้ยในระยะสั้น แต่ยังช่วยให้คุณมีวงเงินหมุนเวียน (Working Capital) เพิ่มมากขึ้น
📉 ผลกระทบต่อตลาดอสังหาริมทรัพย์ (Property Investment)
สำหรับนักลงทุนในตลาดอสังหาริมทรัพย์ การตัดสินใจเกี่ยวกับ การขอสินเชื่อบ้านใหม่ (New Home Loan) หรือการพิจารณา อัตราดอกเบี้ยสินเชื่อบ้าน (Best Mortgage Rates) เป็นสิ่งที่ต้องพิจารณาอย่างรอบคอบ เพราะอัตราดอกเบี้ยที่สูงขึ้นอาจส่งผลให้ยอดผ่อนชำระรายเดือน (Monthly Payment) เพิ่มขึ้น ทำให้กำลังซื้อ (Purchasing Power) ลดลง และอาจมีผลต่อราคาขายของคอนโดมิเนียมหรือบ้านเดี่ยวในระยะยาว หากการขอสินเชื่อในวงเงินเดิมกลับกลายเป็นความเสี่ยงที่สูงเกินไป
ผู้เชี่ยวชาญแนะนำว่า ก่อนตัดสินใจกู้เงินหรือรีไฟแนนซ์ ควรพิจารณาถึงความมั่นคงทางการเงินของตนเองเป็นอันดับแรก โดยพิจารณาจากรายได้ การออม และความสามารถในการชำระคืนหนี้สิน รวมถึงประเมินผลกระทบของ การกู้ซื้อบ้านใหม่ (Buy a New House) ที่อาจส่งผลต่อการเงินในระยะยาว
💡 “What This Means for You” (นี่คือความหมายสำหรับคุณ)
สำหรับผู้บริโภคทั่วไป: หากคุณกำลังเผชิญกับภาระหนี้บัตรเครดิตสูง การพิจารณาใช้ประโยชน์จากสิน