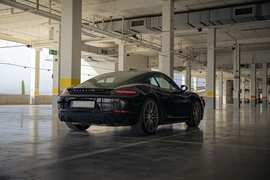
ในยุคแห่งการปฏิวัติทางความคิดและนวัตกรรมที่ขับเคลื่อนด้วยข้อมูล การวิเคราะห์สินทรัพย์และเศรษฐกิจกลายเป็นหัวใจสำคัญของการตัดสินใจทางการเงิน ทั้งในระดับบุคคลและสถาบัน ยานยนต์สมรรถนะสูงก็เช่นกัน ไม่ใช่แค่ฝันหวานแห่งความเร็วอีกต่อไป แต่เป็นเครื่องสะท้อนความเชี่ยวชาญด้านวิศวกรรมมูลค่าสูง และเป็นสินทรัพย์ที่แสดงศักยภาพทางเศรษฐกิจในรูปแบบที่จับต้องได้ บทความนี้จะเจาะลึกการประเมินมูลค่าและการลงทุนในซูเพอร์คาร์และไฮเพอร์คาร์ โดยอาศัยหลักการทางเศรษฐศาสตร์และข้อมูลล่าสุดของตลาดในปี 2026
เอกสารแนบ 1: ข้อมูลจำเพาะทางเทคนิคของ PAGANI HUAYRA ROADSTER BC (ปรับปรุงปี 2026)
เครื่องยนต์: เบนซิน V12 Twin-Turbo (พัฒนาโดย AMG)
ความจุ: 5,980 ซีซี
พละกำลัง: 802 แรงม้า (แรงม้าปอนด์) ที่ 5,900 รอบต่อนาที (RPM)
แรงบิด: 107.1 กก.-ม. ที่ 2,200-5,600 รอบต่อนาที
สถาปัตยกรรม: ระบบแคมชาร์ฟเดี่ยวเหนือหัว (SOHC) 3 วาล์วต่อสูบ (สายโซ่)
ระบบจ่ายเชื้อเพลิง: หัวฉีดตรง (GDI), เทอร์โบคู่, อินเตอร์คูลเลอร์
ระบบส่งกำลัง:
ประเภท: คลัตช์เดี่ยว 7 จังหวะ (อัตโนมัติคลัตช์เดี่ยว)
ผู้ผลิต: XTRAC (UK)
การวางตำแหน่ง: ตามยาวด้านหลัง
ระบบขับเคลื่อน: ขับเคลื่อน 2 ล้อหลัง (RWD)
ระบบจัดการแรงบิด: ระบบป้องกันการหมุนฟรี (ASR), โหมด SuperSoft
โครงสร้างและน้ำหนัก (รวมน้ำหนักบรรทุก):
โครงสร้างตัวถัง: คาร์บอนไฟเบอร์ผสมไทเทเนียม (Pagani Carbon Stratum)
รูปแบบตัวถัง: รถเปิดประทุน 2 ประตู 2 ที่นั่ง (Roadster)
น้ำหนักโดยรวม (รวมน้ำหนักบรรทุก): 1,700 กก.
ระบบอากาศพลศาสตร์ (Active Aerodynamics):
สปอยเลอร์หลัง: แบบปีกผีเสื้อ (Active Rear Wing)
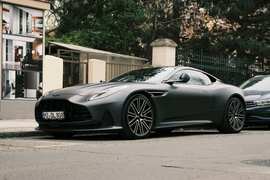
การควบคุมแรงกดอากาศ: 4 ตำแหน่ง (หน้า 2, หลัง 2)
แรงกดอากาศ: 500 กก. ที่ 280 กม./ชม.
ความสามารถ: ทำหน้าที่เป็นเบรกอากาศ (Air Brake)
ระบบรองรับ:
ระบบกันสะเทือนหน้า: ปีกนกคู่ (Double Wishbone), คอยล์สปริง, เหล็กกันโคลง
ระบบกันสะเทือนหลัง: ปีกนกคู่ (Double Wishbone), คอยล์สปริง, เหล็กกันโคลง
โช้คอัพ: ไฮดรอลิกแบบแปรผันอิเล็กทรอนิกส์ (Active Dampers)
ระบบเบรก (Brembo Carbon Ceramic):
จานเบรกคู่หน้า: 398 มม.
จานเบรกคู่หลัง: 380 มม.
คาลิเปอร์: 6 ลูกสูบ (หน้า) / 4 ลูกสูบ (หลัง)
ระบบเสริม: ABS, ESP (ปรับแต่งเฉพาะ)
ยาง (Pirelli P Zero Trofeo R):
คู่หน้า: 265/30 R20 94Y
คู่หลัง: 355/25 R21 107Y
การผลิต: แบบแม่นยำด้วยหุ่นยนต์ (Automated Robotic Production)
พื้นที่เก็บสัมภาระ:
ด้านหน้า: 50 ลิตร
ด้านหลัง: 54 ลิตร (ด้านหลังเบาะ)
ราคาอ้างอิงในตลาดปี 2026: (ราคาใหม่เมื่อผลิตจริง) 4.2 ล้านยูโร (เทียบเท่าประมาณ 160 ล้านบาทไทย ขึ้นอยู่กับอัตราแลกเปลี่ยน)
ผู้ก่อตั้ง/ซีอีโอ: Horacio Pagani
สถานที่ผลิต: San Cesario sul Panaro, อิตาลี
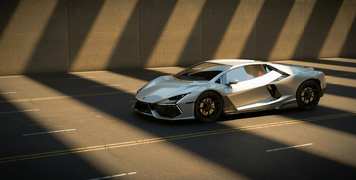
PAGANI HUAYRA: หัวใจอันเดือดดาลของเทพเจ้าสายลมในยุคแห่งการเปลี่ยนแปลง
ในห้วงเวลาแห่งการพลิกผันของตลาดอสังหาริมทรัพย์ การตัดสินใจลงทุนระยะยาว เช่น การซื้อขายบ้านและคอนโดมิเนียม memerlukan การคำนวณต้นทุนที่แม่นยำและวิเคราะห์ความเสี่ยงอย่างรอบคอบ การเปรียบเทียบ
อัตราดอกเบี้ยสินเชื่อบ้าน (home loan interest rates) ที่ดีที่สุด และทำความเข้าใจค่าใช้จ่ายในการกู้ยืมจึงกลายเป็นหัวใจสำคัญสำหรับผู้ซื้อ ในขณะเดียวกัน
ประกันภัยบ้าน (home insurance) ก็มีความสำคัญไม่แพ้กัน เพื่อคุ้มครองทรัพย์สินจากภัยพิบัติที่ไม่คาดฝัน ไม่ว่าจะเป็นอัคคีภัย น้ำท่วม หรือภัยธรรมชาติอื่น ๆ บทความนี้จะช่วยให้คุณมองเห็นภาพความซับซ้อนของต้นทุนและเงื่อนไขที่เกี่ยวข้องกับการซื้ออสังหาริมทรัพย์ เพื่อประกอบการตัดสินใจให้เกิดประโยชน์สูงสุด
ประเมิน “ต้นทุนจริง” ของบ้านและคอนโดมิเนียม: มากกว่าราคาขายที่ประกาศ
เมื่อพูดถึงการซื้อบ้านหรือคอนโด สิ่งที่เรามักคำนึงถึงคือ “ราคาขาย” ที่เห็นตามป้ายหรือประกาศ แต่ในความเป็นจริง ราคาดังกล่าวเป็นเพียงส่วนน้อยของ ต้นทุนรวม
(total cost) ที่ผู้ซื้อต้องแบกรับ ในปี 2026 อัตราดอกเบี้ยสินเชื่อบ้านมีความผันผวนสูง ทำให้การหา
mortgage rates ที่แข่งขันได้กลายเป็นภารกิจสำคัญของผู้กู้ หากผู้กู้ไม่ศึกษาและเปรียบเทียบอัตราดอกเบี้ยจากหลายสถาบันการเงินอย่างละเอียด อาจทำให้ต้องจ่ายดอกเบี้ยสูงกว่าที่ควรเป็น ซึ่งส่งผลโดยตรงต่อภาระผ่อนชำระรายเดือนและมูลค่ารวมที่จ่ายไปตลอดอายุสัญญา
ความซับซ้อนของดอกเบี้ยสินเชื่อบ้านและกลยุทธ์การลงทุน
ผู้กู้หลายคนมุ่งเน้นเพียงอัตราดอกเบี้ยคงที่ (Fixed Rate) ในช่วง 3 ปีแรก และละเลยการเปรียบเทียบอัตราดอกเบี้ยลอยตัว (Floating Rate) หรือแพ็กเกจสินเชื่อเฉพาะกลุ่ม ผู้เชี่ยวชาญด้านการเงินชี้ว่า
อัตราดอกเบี้ยบ้านใหม่ (new home loan rates) มักมีเงื่อนไขซ่อนเร้น เช่น ระยะเวลาการคงอัตราดอกเบี้ยและอัตราดอกเบี้ยหลังช่วงโปรโมชั่น การวางแผนการลงทุนระยะยาวจึงต้องคำนึงถึงต้นทุนรวมตลอดอายุสัญญา ไม่ใช่เพียงแค่ตัวเลขที่ปรากฏในช่วงแรก
สำหรับนักลงทุน การเลือกระหว่างการซื้อบ้านเพื่ออยู่เองกับการซื้ออสังหาริมทรัพย์เพื่อลงทุนมีความสำคัญอย่างยิ่ง
อสังหาริมทรัพย์เพื่อการลงทุน (real estate investment) มักต้องการอัตราผลตอบแทนที่สูงกว่าเพื่อคุ้มค่ากับความเสี่ยงที่เพิ่มขึ้น บางครั้งการเลือก
การเงินบ้าน (home financing) ที่ยืดหยุ่นหรือการ
refinancing อาจเป็นทางเลือกที่ดีกว่าเพื่อเพิ่มสภาพคล่องหรือลดภาระดอกเบี้ยในอนาคต
นอกจากนี้ ปัจจัยทางกฎหมายและค่าธรรมเนียมต่าง ๆ เช่น ค่าธรรมเนียมการโอน (Transfer Fees) และค่าจดจำนอง (Mortgage Fees) ก็เป็นส่วนสำคัญของต้นทุนที่ต้องพิจารณา ผู้ซื้อควรสอบถามธนาคารและหน่วยงานราชการให้แน่ใจเกี่ยวกับค่าใช้จ่ายทั้งหมดก่อนตัดสินใจ เพื่อไม่ให้เกิดปัญหาค่าใช้จ่ายบานปลายหลังจากการกู้ยืม
ประกันภัยบ้าน: เกราะป้องกันที่จำเป็นสำหรับสินทรัพย์มูลค่าสูง
ความเสี่ยงภัยธรรมชาติและเหตุการณ์ไม่คาดฝันเป็นสิ่งที่ยากจะหลีกเลี่ยง โดยเฉพาะในประเทศอย่างประเทศไทยที่อาจเผชิญกับปัญหาน้ำท่วมสูง การลงทุนใน
ประกันภัยบ้าน (home insurance) จึงมีความจำเป็นอย่างยิ่งในการคุ้มครองความเสียหายที่อาจเกิดขึ้น ผู้กู้ไม่ควรประเมินค่าใช้จ่ายส่วนนี้ต่ำเกินไป เนื่องจากเบี้ยประกันภัยที่จ่ายไปอาจช่วยป้องกันการสูญเสียเงินเก็บทั้งหมดหากเกิดภัยพิบัติรุนแรงขึ้น
การเลือกแผนประกันที่ครอบคลุมที่สุด
ผู้ก